Malý sáček, velká sázka: proč je Altria zajímavý nákup
 Petr Novák
Kdyby mi někdo před deseti lety řekl, že budu psát článek o tom, proč je podle mě dobrý nápad koupit akcie firmy, která vydělává na nikotinu v sáčku, asi bych se zasmál. Jenže Altria je dnes jedna z mých nejzajímavějších pozic-ne proto, že by byla sexy, ale protože se v ní děje něco, co se v tabákovém byznysu nestává často. Firma, která padesát let vyplácí dividendu jako hodinky, se pokouší předělat sama sebe. Místy je to vtipné, místy trochu zoufalé a místy překvapivě chytré.
Co dneska Altria vlastně je
Altria už dávno není „tabáková firma“ v tom starém slova smyslu. Je to stroj na hotovost s několika rameny a tím hlavním je pořád Marlboro. A tady je potřeba říct jednu věc, která na první pohled zní cynicky, ale je klíčem k celému příběhu: marže u kouřitelných výrobků se drží nad 65 %. Firma každý rok prodá méně krabiček, ale z každé vytáhne víc peněz.
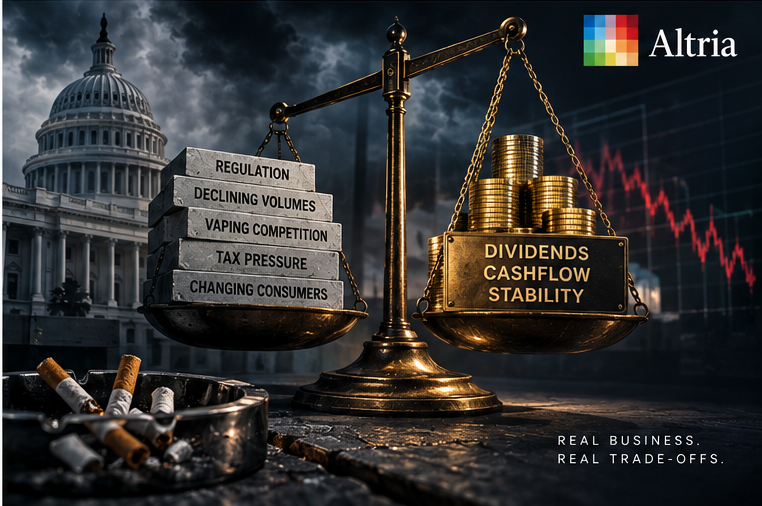
Vedle cigaret drží firma Black & Mild, ústní tabák Copenhagen a Skoal, elektronickou NJOY, podíl v pivovarnickém AB InBev a menšinu v kanadském Cronosu. To není diverzifikace z nadšení, je to diverzifikace z nutnosti. Cigarety jsou renta, která se pomalu vypařuje, a vedení dobře ví, že každý rok, kdy cigarety vynesou miliardy, je rokem, kdy se dá financovat něco nového.
Objemy cigaret loni spadly zhruba o deset procent. Deset procent! A přesto firma hlásí vyšší tržby i vyšší zisk na akcii. To je ta zvláštní ekonomika tabáku: můžete ztrácet zákazníky a vydělávat víc, dokud vám stačí zvedat cenu rychleji, než vám utíkají kuřáci. Otázka není, jestli to jednou skončí. Otázka je, co firma mezitím stihne postavit.
Sáčky: kategorie, která přestala být okrajová
Ještě před pár lety to byla „zvláštní věc pro Švédy a pár nadšenců“. Dneska tvoří nikotinové sáčky skoro 60 % celé kategorie ústního tabáku v USA a meziročně si připsaly přes osm procentních bodů podílu. Za jediný rok. U zralé kategorie takový růst nevidíte skoro nikdy.
Co to znamená pro Altrii? Že se jí pod nohama mění trh. Když sáčky vylezou na dvě třetiny ústního tabáku, je skoro jedno, jak dobře si vede Copenhagen-podíl se prostě přesouvá jinam. Altria tedy nemá na výběr a musí v sáčcích hrát, i když tam zatím není největší. A aby to nebylo jen o trhu: sáček má pro výrobce jednu vlastnost, kterou cigareta nikdy neměla. Je to spotřební věc, kterou člověk použije a za týden si jde koupit další. Z pohledu investora skoro ideální zboží.
on! PLUS: sáček, který má v sobě i koš
A teď ta novinka, kvůli které tenhle článek vlastně píšu. on! PLUS je prémiová řada sáčků, kterou Altria vyvíjela přes dceru Helix Innovations. V prosinci 2025 dostala od amerického úřadu FDA marketingovou autorizaci-a ne jen tak ledajakou: šlo o vůbec první produkt prošlý novým zrychleným pilotním programem FDA pro nikotinové sáčky. V březnu 2026 se rozjela celostátní distribuce a letos v srpnu přibyly další autorizované varianty. Firma si tím vysloužila něco, co se v tabákovém byznysu cení skoro jako patent: razítko od regulátora, který má jinak pověst pomalého úředníka s razítkem zamčeným v šuplíku.
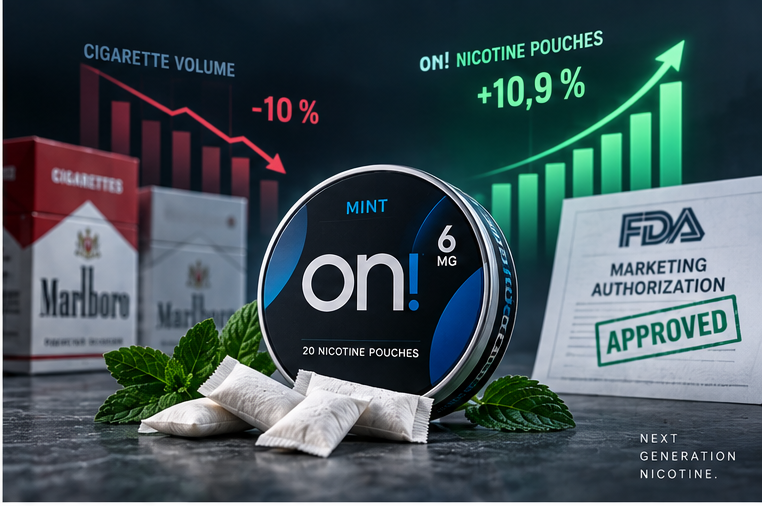
Co je na tom sáčku technicky zajímavého? Zaprvé technologie NICOSILK-nosič nikotinu, který má držet uvolňování stabilní a produkt „čistší“ na pocit v ústech, tedy přesně to, co sáčkový zákazník řeší víc než cokoli jiného. Zadruhé integrovaná přihrádka na použité sáčky. Z marketingového hlediska nuda, z hlediska každodenního používání geniální detail. Každý, kdo sáčky používá, totiž řeší pořád stejný trapas: kam s použitým sáčkem, když nejste doma. Altria na to odpověděla kouskem plastu v balení.
Není to náhoda. Firma podala žádosti o povolení pro tři základní příchutě už v roce 2024 a od začátku věděla, že právě „starosti všedního dne“ rozhodnou o tom, jestli zůstanete u ZYNU, nebo přejdete. Portfolio se mezitím rozšiřuje-k mátovým a tabákovým variantám přibyly ovocné a kávové příchutě a různé síly nikotinu. Různorodost přitom není kosmetika: zákazník sáčků je často ten, kdo přechází z cigaret nebo z vapování, a chuť i síla je pro něj polovina rozhodnutí.
Proč to FDA pustilo zrovna je
FDA při schvalování hodnotí rizika a přínosy pro populaci jako celek-tedy i to, jestli produkt pomůže dospělým přejít k méně rizikové alternativě, aniž by nalákal nezletilé. U on! PLUS úřad konstatoval, že produkt obsahuje nižší hladiny většiny sledovaných škodlivých látek než jiné ústní a bezdýmné tabákové výrobky, u mnohých tak nízké, že je ani nešlo kvantifikovat. To je pro firmu argument, který se dá vytisknout a poslat do každé diskuse o regulaci.
Kde to skřípe
Tady bych chtěl být konkrétní, protože udělat z Altrie vítěze jen na základě pěkného produktu by bylo nepoctivé. V kategorii nikotinových sáčků mělo on! ve druhém čtvrtletí 2026 podíl kolem 14 %-tedy meziročně o necelé tři procentní body méně. Kategorie roste, ale Altria na tom neroste úplně s ní. Tlačí ji především ZYN od Philip Morris International, který je etablovaný, široce dostupný a umí jít na cenu. Když konkurent začne slevovat, podíl ztrácíte i při rostoucích objemech-a přesně to se Altrii stalo.
Druhá věc: objemy sáčků rostou jen pomalu, loni šlo o zhruba desetiprocentní nárůst, letos v některých čtvrtletích o necelé procento. On! PLUS má být motor, který to zlomí. Zatím je spíš nadějí než výsledkem.
A třetí věc, kterou v článcích o Altrii skoro nevidíte: firma letos zažalovala FDA kvůli pomalému schvalování. Na jedné straně se chlubí, že její produkt prošel jako první v pilotním programu, na druhé straně tvrdí, že úřad u zbytku portfolia postupuje neúnosně pomalu. Obojí může být pravda zároveň. Ale ta ironie je krásná.
Dividenda: renta, která se nechce vzdát
A teď to, kvůli čemu většina lidí Altrii vůbec drží. Firma letos v srpnu zvýšila čtvrtletní dividendu o 4,7 % na 1,11 dolaru na akcii. Ročně tedy 4,44 dolaru. Při ceně kolem 69 dolarů, kde se akcie v druhé polovině roku 2026 pohybovala, to znamená výnos přes 6 %-podle zdrojů 6,2 až 6,4 % podle data a kurzu. První obchodní den bez nároku na dividendu byl 15. září, výplata jde na účty 9. října.
Proč je ten výnos zajímavý? Protože klasické dividendové tituly dnes snesly výnos pod 3 % a vy se u nich modlíte, aby aspoň držely krok s inflací. Altria není jen vysoký výnos-je to výnos, který roste. Firma letos zvedla dividendu pošedesáté během šestapadesáti let, což z ní dělá jednoho z nejdéle vyplácejících hráčů na burze. A proč je udržitelný? Protože výplatní poměr se drží kolem 80 % očištěného zisku a ten zisk pořád generují cigarety. Volný peněžní tok za rok 2025 byl přes devět miliard dolarů, meziročně o víc než pět procent výš.
Je v tom ale jeden paradox, který mě baví: čím rychleji kouření odchází, tím víc hotovosti se dá vyplatit-dokud to jde. Firma letos očekává očištěný zisk na akcii 5,56 až 5,72 dolaru, tedy růst o necelá tři až pět a půl procenta. Dividenda 4,44 dolaru se do toho pohodlně vejde. A co je pro moji tezi klíčové: sáčková expanze se nemusí povést proto, aby dividenda fungovala. Ta stojí na cigaretách. Sáčky jsou volitelný bonus, ne podmínka výplaty.
Moje pozice a proč čekám 75 dolarů
Do Altrie investuju i já sám. Držím ji jako příjmovou pozici, ne jako kurzovou sázku, a tenhle text je popis toho, v co věřím, ne návod pro nikoho dalšího.
Můj osobní cíl je 75 dolarů za akcii do konce roku. Není to věštění z kávové sedliny. Při dividendě 4,44 dolaru by se při ceně 75 dolarů výnos stáhl na 5,9 %. To je pořád výrazně nad průměrem širokého trhu, ale už to není ta „zoufale levná“ úroveň, na kterou jsme u Altrie zvyklí. Jinými slovy nečekám znovuocenění na dvojnásobek, jen návrat tam, kam akcii její výnos jednou dovolí. Když k tomu přičtu přes šest procent dividendy za letošní rok, jsem na dvouciferném celkovém výnosu-a to je přesně ta nudná matematika, kterou od tabákové akcie chci.
Když to nevyjde, nestane se nic dramatického. Akcie klesne, dividendu dostanu znovu a příští rok se budu bavit o tomtéž. Proto tu cílovou cenu berte jako mou hranici spokojenosti, ne jako kurzovní předpověď.
Co sledovat dál
Stačí tři indikátory, víc to nekomplikujme:
- Podíl on!-jestli po celostátní expanzi on! PLUS konečně přestane ztrácet. Dozvíme se to v řádu čtvrtletí.
- Tempo FDA-kolik dalších sáčků úřad pustí a jestli pilotní program zrychlí i u zbytku portfolia. To je otázka roků a politiky.
- Dividenda versus inflace-jestli růst výplaty stíhá držet kupní sílu. Tohle se dozvíme každý podzim.
Altria není příběh o tom, jak se z tabákové firmy stane technologická hvězda. Je to příběh o tom, jak firma zkouší zaplatit budoucnost z peněz minulosti-a dělá to s takovým klidem, že se u toho dá v pohodě vyspávat. Když si k tomu připočtu sáček s vlastním košem na odpad a dividendu přes šest procent, mám docela jasno.